شامخ در کف تاریخی؛ تولید صنعتی در فضای مهآلود
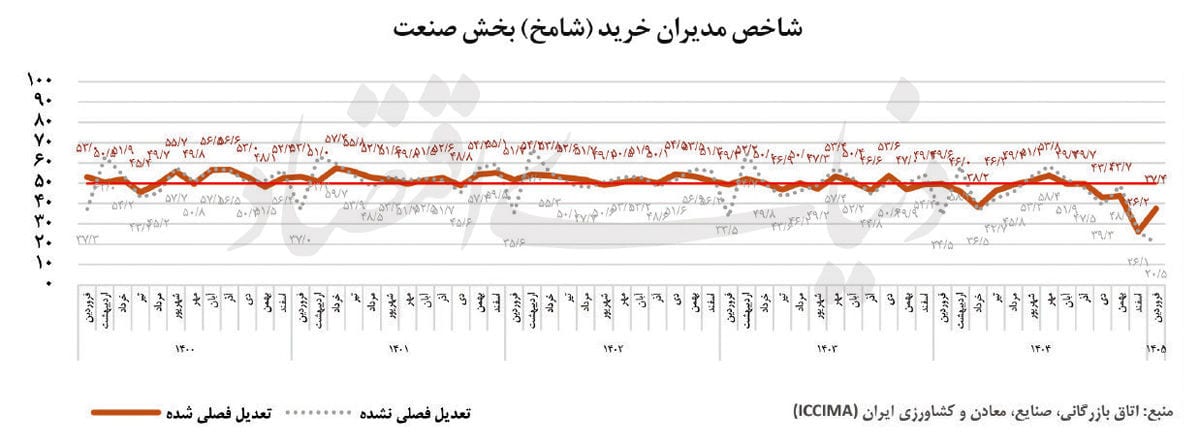
آرین عباسیفرد گزارشگر پایگاه تحلیلی- خبری درسانیوز؛ شاخص مدیران خرید(شامخ) بخش صنعت در بهمن و اسفند ۱۴۰۴ بهترتیب با ثبت ارقام ۲۶.۲ و ۳۷.۴ به پایینترین سطح تاریخی خود رسید.
این اعداد تصویری کمسابقه از تعمیق رکود اقتصادی پس از تهاجم نظامی به ایران ارائه میدهند.
بر اساس گزارش مرکز پژوهشهای اتاق بازرگانی ایران، جنگ تحمیلی سوم از طریق ایجاد اختلال در زنجیرهٔ تأمین، تشدید محدودیتهای لجستیکی، افزایش هزینههای تولید و تعدیل نیروی انسانی، بخش صنعت را به شدت متأثر کرده است.
سفارشات جدید، سرعت تحویل، موجودی مواد اولیه و اشتغال
تمامی مؤلفههای اصلی شامخ شامل تولید، سفارشات جدید، سرعت تحویل، موجودی مواد اولیه و اشتغال، همگی در محدودهٔ رکودی قرار دارند.
همچنین همهٔ زیربخشهای صنعتی زیر مرز ۵۰ نقطه قرار گرفتهاند و در این میان، گروههای «پوشاک و چرم»، صنایع «شیمیایی»، «فلزی» و «غذایی» نامطلوبترین شرایط را تجربه کردهاند.
تداوم این روند میتواند ریسک توقف تولید و تشدید بیکاری را افزایش دهد.
در چنین شرایطی، اجرای سیاستهای حمایتی برای تثبیت تولید و بازسازی اعتماد فعالان اقتصادی ضروری بهنظر میرسد.
افزایش نااطمینانی اقتصادی
شامخ صنعت در فروردین ۱۴۰۵ با عدد ۳۷.۴، در پایینترین سطح هشتسالهٔ خود (پس از اسفند ۱۴۰۴) قرار گرفت. اگرچه گزارش جداگانهای برای اسفند منتشر نشده،
اما ارقام موجود در نمودار فروردین نشان میدهد که شامخ صنعت در اسفند به سطح بیسابقهٔ ۲۶.۲ سقوط کرده است؛
رخدادی که همزمان با تهاجم نظامی، اختلال در زنجیرههای تأمین، محدودیتهای تجاری و افزایش نااطمینانی اقتصادی اتفاق افتاد.
با وجود فاصلهگرفتن شاخص از کف اسفند، تمامی مؤلفههای اصلی شامخ در فروردین همچنان زیر مرز ۵۰ قرار دارند؛ وضعیتی که نشاندهندهٔ تداوم انقباض فعالیتهای صنعتی، ضعف تقاضا، محدودیت تأمین مواد اولیه و فشار بر بازار کار است.
شامخ صنعت برای پنجمین ماه متوالی در محدودهٔ رکودی باقی مانده است.
شامخ کل اقتصاد نیز در فروردین با عدد ۳۸.۵، پس از اسفند ۱۴۰۴، کمترین مقدار خود را ثبت کرد.
قرارگرفتن این شاخص در فاصلهٔ قابلتوجهی از مرز ۵۰، نشان میدهد
که بخش صنعت از مرحلهٔ رکود معمولی فراتر رفته و به سمت رکود عمیق حرکت کرده است.
نکتهٔ کلیدی آنکه بازگشت نسبی شاخص از کف اسفند، به معنای خروج صنعت از بحران نیست؛
بلکه بیشتر نشاندهندهٔ کاهش شدت افت نسبت به شوک اولیه است.
بررسی مؤلفهها:
تولید (۳۸.۶): یکی از پایینترین مقادیر در هشت سال اخیر. اختلال در تأمین مواد اولیه، محدودیتهای وارداتی و افزایش هزینهها از عوامل اصلی هستند.
سفارشات جدید (۳۷.۴): نشاندهندهٔ تداوم ضعف تقاضای داخلی و صادراتی.
سرعت تحویل (۳۹.۶): بیانگر اختلال در زنجیرهٔ تأمین، حملونقل و مشکلات لجستیکی نظیر قطعی اینترنت و اختلال در مبادلات مالی.
موجودی مواد اولیه (۳۲.۶): یکی از پایینترین سطوح تاریخی که ریسک توقف خطوط تولید را افزایش میدهد.
اشتغال (۳۶.۸): پایینترین سطح در سری زمانی هشتساله، نشاندهندهٔ تعدیل نیرو و کاهش شیفتهای کاری.
قیمت مواد اولیه (۷۷.۴): همچنان در محدودهٔ شدیداً تورمی.
فروش محصولات (۴۱.۳): کاهش ششماههٔ متوالی و فشار بر نقدینگی بنگاهها.
موجودی انبار (۳۷.۵): بنگاهها توان انباشت ندارند یا ناچار به عرضهٔ سریعتر هستند.
مصرف انرژی (۴۰.۷): نشاندهندهٔ عدم بازگشت فعالیت به سطح عادی.
صادرات (۳۹.۸): محدودیتهای ارزی و تجاری همچنان پابرجاست.
انتظارات تولید (۳۲.۲): بدبینی فعالان صنعتی نسبت به آیندهٔ نزدیک.
صنایع آسیبپذیرتر:
تمام صنایع در بهمن زیر مرز ۵۰ قرار داشتند، اما صنایع «پوشاک و چرم»، «شیمیایی»، «فلزی» و «غذایی» بیشترین افت تولید را تجربه کردند.
صنایع پتروشیمی و فولادی که معمولاً نقش تعدیلکننده در شاخص کلی داشتند، بهدلیل هدفگیری مستقیم در حملات، نتوانستند اثر مثبت خود را اعمال کنند و به تشدید رکود دامن زدند.
راهکارهای پیشنهادی برای خروج از بحران:
تثبیت دسترسی به ارز و مواد اولیه
تسهیل فرآیند واردات و حملونقل
حمایت هدفمند از سرمایهٔ در گردش بنگاهها
کاهش اصطکاکهای اداری و مقرراتی
بازسازی اعتماد فعالان اقتصادی برای جلوگیری از تعمیق بیشتر رکود
شامخ در کف تاریخی؛ تولید صنعتی در فضای مهآلود